Backoffice-Automatisierung im Fintech heißt, die Aufgaben hinter den Kulissen mit Software und Abläufen zu erledigen, die ein Finanzunternehmen am Laufen halten. Also Abstimmung, Compliance-Prüfungen, Kundenonboarding und Berichtswesen. Statt Handarbeit und verstreuter Tabellen laufen diese wiederkehrenden Prozesse mit hohem Volumen schneller und genauer.
Bei Fintechs, die schnell wachsen, wird das Backoffice zum Engpass, und es ist der Teil der Automatisierung, der zuletzt geplant wird, falls überhaupt. Zu wissen, was zuerst automatisiert gehört, entlastet Ihr Team. Es senkt Fehlerquoten und Betriebskosten, ohne dass Sie alles auf einmal umbauen müssen.
Kurz gesagt Die meisten Fintechs automatisieren das Produkt und lassen den Betrieb von Hand laufen. Vorne läuft ausgefeilte Ausführung in Echtzeit, hinten tippt jemand dieselben Daten in ein Portal. Das, was zuerst automatisiert gehört, ist fast nie das, was am meisten hermacht. Es ist der Ablauf, in dem dieselben Daten mehr als einmal erfasst werden. Bewerten Sie Kandidaten nach drei Fragen: Wie oft werden dieselben Daten eingegeben, was passiert bei einem Fehler, und kann ein Mensch noch sehen, was geschehen ist? Beginnen Sie mit Erfassung und Einreichung, dann Sichtbarkeit, dann Klassifizierung. Verhandlung, Ausnahmen und alles mit aufsichtsrechtlicher Folge bleiben beim Menschen, bewusst und nicht aus Versehen. Im Fintech ist Compliance keine Frage für Phase zwei. Umgang mit personenbezogenen Daten, Nachvollziehbarkeit und Aufbewahrung begrenzen, was überhaupt automatisierbar ist, und gehören deshalb ins erste Zuschnittsgespräch.
1. Das Backoffice ist nicht das Produkt
Die meisten Gespräche über Automatisierung im Fintech sind Gespräche über das Produkt. Ein Fintech kann ein wirklich automatisiertes Produkt und ein manuelles Unternehmen haben. Beides steht öfter nebeneinander, als irgendjemand zugibt. Auf der Kundenseite: Orderausführung in Echtzeit, Onboarding in Sekunden, ein Designteam, das sich über den Unterschied zwischen zwei und drei Schritten den Kopf zerbricht. Auf der anderen Seite öffnet jemand am Montagmorgen eine Tabelle. Er gleicht die Auszüge der Vorwoche von Hand ab, Zeile für Zeile, gegen drei Exporte von Anbietern, die kein gemeinsames Format haben.
Genau in dieser Lücke lebt die Backoffice-Automatisierung im Fintech. Es hilft, den Begriff konkret zu fassen. Dazu gehören Onboarding, das Einreichen von Anträgen und die Abstimmung. Ebenso die Weiterleitung von Ausnahmen, die Statusverfolgung und aufsichtsrechtliche Berichte. Es ist die Arbeit, die den regulierten Apparat am Laufen hält und in keiner Produkt-Roadmap auftaucht.
Dass hier zu wenig investiert wird, hat einen strukturellen Grund und keinen fahrlässigen. Das Backoffice lässt sich nicht vorführen. Entwicklungskapazität fließt dorthin, wo die Umsatzgeschichte erzählt wird, denn die bringt Finanzierungsrunden und Abschlüsse. Der Betrieb gleicht die Differenz auf die einzige Weise aus, die ihm bleibt, nämlich mit Personal. Das trägt, bis es nicht mehr trägt. Das Signal, dass Sie die Grenze überschritten haben, ist konkret und leicht zu prüfen. Der Personalbestand im Betrieb wächst im Gleichschritt mit dem Transaktionsvolumen, statt dahinter zurückzubleiben. Wenn jede neue Volumenstufe eine proportionale neue Stufe an Menschen braucht, haben Sie kein Betriebsteam mehr. Sie haben variable Kosten in dessen Kleidern. Das ist die operative Last, die Finanzdienstleister still mittragen, bis sie zu dem wird, was Wachstum begrenzt. Stellen Sie Ihren Personalbestand in diesem Quartal dem Volumen gegenüber und sehen Sie, wohin die Linie zeigt.
2. Warum "den größten Schmerz automatisieren" die falsche Einstiegsfrage ist
Der Reflex, sobald endlich Budget da ist, lautet: automatisieren, worüber am meisten geklagt wird. Das fühlt sich aufmerksam und menschlich an. Es ist trotzdem die falsche Frage. Beschwerden zeigen die lästigste Arbeit, nicht die automatisierbarste. Das sind zwei verschiedene Mengen, und sie überschneiden sich weniger, als man denkt.
Aus diesem Reflex folgen zwei vorhersehbare Fehlschläge. Der erste: Sie automatisieren einen abwägungslastigen Ablauf, weil er Stress macht, der Schrecken des Betriebs, die eskalationsanfällige Ecke des Monats. Dann verbringen Sie Monate damit, Sonderfälle zu entdecken, die am Anfang niemand hätte aufzählen können. Am Ende liefern Sie etwas aus, dem der Betrieb still misstraut und das er umgeht. Der zweite: Sie automatisieren etwas Sichtbares, aber Seltenes, weil es sich im Statusbericht gut zeigen lässt. Das Dashboard sieht gut aus. Die tatsächlichen Stunden, die in einer stumpfen, ständig wiederkehrenden Aufgabe stecken, die niemand gemeldet hat, liegen weiter genau dort, wo sie lagen.
Die Umkehrung lautet: Hören Sie auf, nach dem schlimmsten Job zu suchen. Sie wollen den Ablauf, in dem das Verhältnis von mechanischen Schritten zu Abwägungen am höchsten ist. Viel Wiederholung, wenig Entscheiden. Dort ist Automatisierung machbar und zugleich sicher. Das ist selten die Sache mit den lautesten Beschwerden, also überhören Sie den Lärm und bewerten Sie stattdessen die Mechanik.
3. Drei Fragen, die die Kandidaten ordnen
Die Reihenfolge der Backoffice-Automatisierung im Fintech läuft auf drei Fragen hinaus, gestellt an jeden Ablauf, der infrage kommt. Sie ergeben eine begründbare Reihenfolge. Sie zählen mehr als jede allgemeine Rangliste. Und sie richten sich nach Ihren Volumina und Ihrem Risikoprofil statt nach denen anderer.
3.1 Wie oft werden dieselben Daten eingegeben?
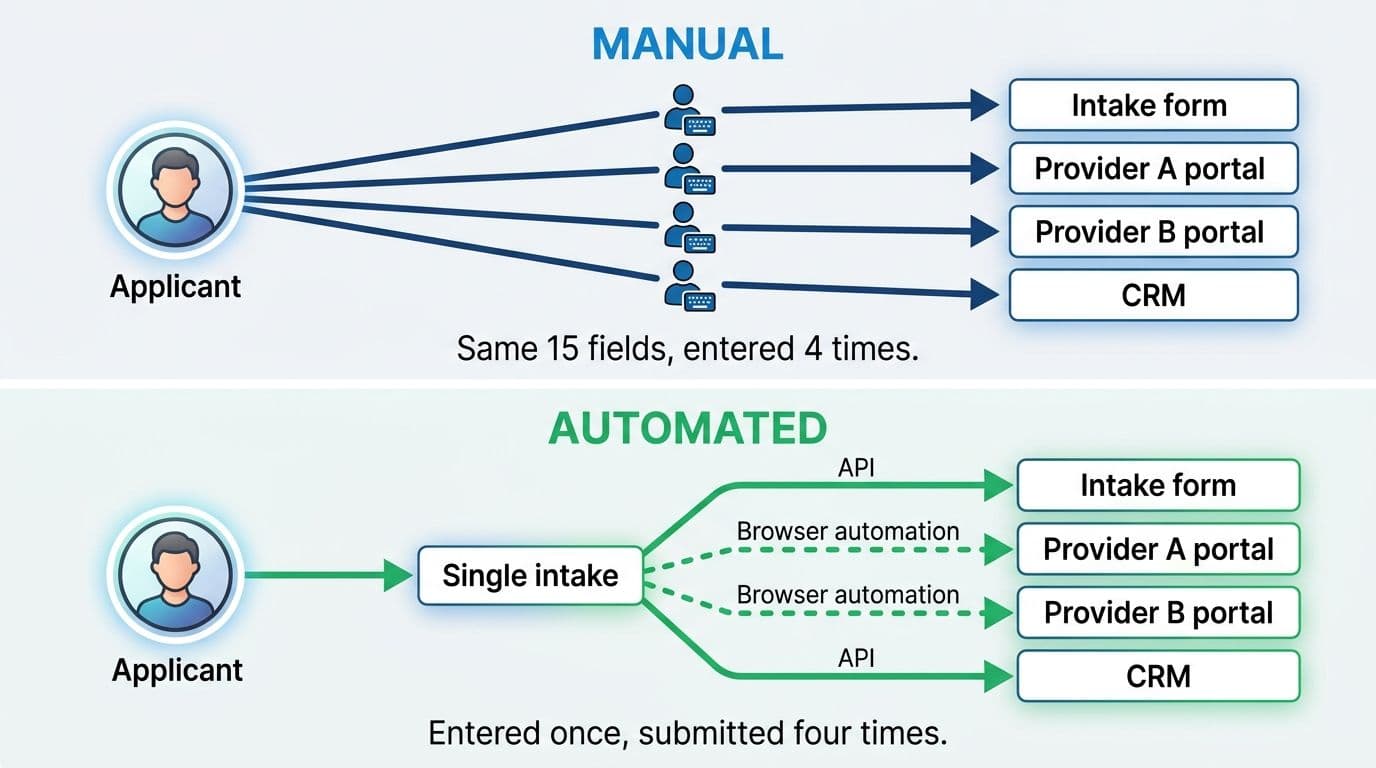
Das klarste Automatisierungssignal in jedem Backoffice ist Doppelerfassung. Angaben zum Antragsteller in ein Aufnahmeformular getippt, dann in ein Anbieterportal übertragen, dann in ein zweites, dann ins CRM kopiert, damit der Support sie sieht. Dieselben fünfzehn Felder, viermal, von vier verschiedenen Personen oder viermal von derselben.
Das lohnt sich zuerst, selbst wenn es auf keiner Liste die schmerzhafteste Aufgabe ist. Der Gewinn ist eindeutig und messbar, und das System muss dabei überhaupt nichts entscheiden. Sie bewegen bekannte Daten von einer Stelle an viele. Es gibt keine Abwägung, die schiefgehen kann, und genau deshalb fangen Sie hier mit dem Zuschnitt an.
Das Muster heißt: einmal erfassen, an viele einreichen. Die Praxis verkompliziert es: Manche Anbieter bieten saubere APIs, andere nicht, und die ohne API sind häufig genau die, die am meisten menschliche Zeit verbrauchen. Für sie ist zugangsbasierte Browser-Automatisierung ein legitimes Werkzeug, sie bedient das Portal so, wie ein Mensch es täte. Sie ist weniger haltbar als eine API, sie bricht, wenn sich das Markup des Portals ändert, und sie verlangt, dass Zugangsdaten in einem Secrets-Manager liegen statt fest im Skript. Das sind echte Einschränkungen, keine Ausschlussgründe. Planen Sie nur die Wartung mit ein.
3.2 Was passiert, wenn es falsch ist?
Fehlertoleranz ist die Achse, die die meisten Ratschläge zur KI-Automatisierung im Fintech komplett überspringen. Sie ist die, die Fintech von allem anderen trennt. Ein falsch abgelegtes Dokument lässt sich heilen. Man findet es, legt es neu ab, ein Nachmittag ist weg. Eine falsch klassifizierte Transaktion, die in eine aufsichtsrechtliche Meldung fließt, ist eine andere Kategorie von Problem, und vielleicht gar nicht mehr zu heilen.
Die Regel ist also schlicht. Arbeit mit geringer Tragweite und hohem Volumen kommt zuerst. Arbeit mit großer Tragweite kommt entweder später, wenn Sie der Maschinerie drumherum vertrauen, oder sofort, dann aber mit einer dauerhaft angehängten menschlichen Bestätigung. Nicht als Stützräder auf Zeit, sondern als Entwurf. Hier weicht Fintech vom allgemeinen Backoffice-Rat ab. Ein Fehler kostet nicht nur Zeit. Er kostet ein Gespräch über Ihre Lizenz, und die Reihenfolge verschiebt sich, um dem gerecht zu werden. Bewerten Sie jeden Ablauf danach, was bei einem Fehler zerbricht, und lassen Sie das Ihre Liste umsortieren, bevor Sie bauen.
3.3 Kann ein Mensch noch sehen, was passiert ist?
Automatisierung, die eine Person aus einem Ablauf nimmt, nimmt auch die Person heraus, der früher auffiel, wenn etwas seltsam aussah. Dieses Auffallen war stille, nirgends budgetierte Arbeit. Sie überlebt den Übergang nicht, wenn Sie sie nicht bewusst wieder einbauen.
Das ist eine harte Entwurfsanforderung und kein netter Zusatz. Gescheiterte Schritte müssen auffallen und dürfen nie stillschweigend verschwinden. Eine Einreichung, die fehlschlägt und verschwindet, ist schlimmer als eine, die nie losgeschickt wurde. Die nicht losgeschickte wartet wenigstens sichtbar. Die still gescheiterte sieht erledigt aus und ist es nicht, und niemand achtet darauf, bis ein Anbieter fragt, wo der Antrag geblieben ist.
Nachvollziehbarkeit ist die Fintech-Fassung dieser Anforderung. Monate später muss jemand rekonstruieren können, warum eine Entscheidung so fiel. Ein Prüfer, eine Aufsicht, Ihre eigene Compliance-Leitung. Eine Automatisierung, die ihre eigene Begründung nicht erklären kann, ist eine aufgeschobene Haftung und kein Vermögenswert. Bauen Sie die Sichtbarkeitsschicht in Ihre erste Spezifikation ein und nicht in einen späteren Patch.
4. Eine funktionierende Reihenfolge der Fintech-Automatisierung
Aus den drei Fragen ergibt sich eine Reihenfolge. Für die meisten Automatisierungsprojekte im Fintech sieht die Voreinstellung so aus.
Erstens: Erfassung und Einreichung. Einmal erfassen, dann automatisch weiterreichen, wo immer es ein Ziel gibt. Hier verschwindet die meiste Doppelerfassung bei der geringsten Abwägung, und das ergibt den klarsten Vorher-Nachher-Vergleich, den Sie bekommen werden. Es ist das Fundament, auf dem der Rest steht.
Zweitens: Status und Sichtbarkeit. Eine gebündelte Ansicht, wo jeder Vorgang steht, damit sich niemand in vier Portale einloggt, um eine Frage zu beantworten. Das ist gemessen an seiner Wirkung günstig, und es bewirkt noch etwas Feineres. Sobald Sie sehen, was die Erfassungsautomatik eingereicht hat und was zurückkam, verlassen Sie sich auch darauf. Sichtbarkeit macht aus einem funktionierenden System ein System, dem man traut.
Drittens: Klassifizierung und Zuordnung. Transaktionen kategorisieren, Abstimmungen zuordnen und Dokumenttypen erkennen, oft unterstützt durch Dokumentenverarbeitung und OCR, wenn die Eingabe als Scan oder PDF eintrifft. Das Volumen liegt höher als in den ersten beiden Schichten, aber es steht auch mehr auf dem Spiel. Genau deshalb kommt es an dritter Stelle und nicht an erster. Sie wollen die Sichtbarkeitsschicht haben, bevor Software Einordnungen trifft, die Sie später verteidigen müssen.
An dieser Stelle wird KI-Automatisierung im Fintech gern überverkauft, deshalb lohnt sich Genauigkeit bei der Architektur. Es ist nicht eine Technologie. Es sind feste Regeln, wo die Antwort bekannt ist und stimmen muss, eine Kontonummer passt oder eben nicht. Es ist ein Sprachmodell, wo die Eingabe unsauber ist und echte Abwägung nötig, ein Verwendungszweck als Freitext, der einer Rechnung zugeordnet wird. Und es ist ein Konfidenzwert dazwischen, der alles Unsichere zur menschlichen Prüfung leitet, statt zu raten. Nicht Regeln oder KI. Beides, mit einer Schicht dazwischen, die entscheidet, wer welchen Vorgang übernimmt.
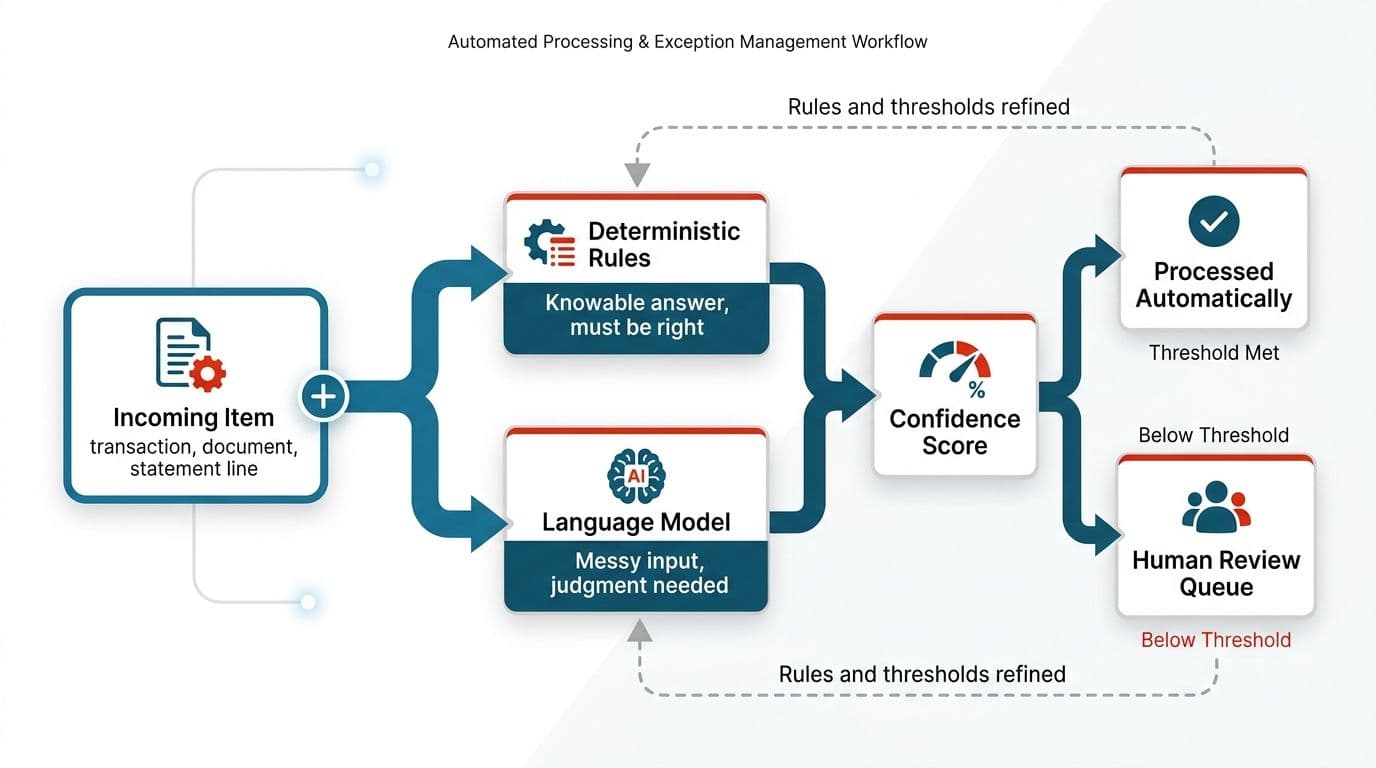
Das Denkmodell, schlicht gesagt: Software übernimmt das Volumen, ein Mensch die Ausnahmen. Das Ziel ist, die Ausnahmewarteschlange mit der Zeit kleiner zu machen, während Regeln und Modelle besser werden. Nicht, sie zu leeren, denn das ist weder realistisch noch sicher. Nehmen Sie sich vor, sie jedes Quartal ein Stück zu kürzen.
Viertens, und erst dann: die schwierigeren Dinge. Genehmigungswege mit echten Betragsgrenzen, das Auflösen von Ausnahmen und alles, was eine aufsichtsrechtliche Meldung berührt. Das kommt zuletzt, weil es große Tragweite mit echter Abwägung verbindet. Es profitiert von jeder Schicht an Vertrauen und Sichtbarkeit, die Sie darunter gebaut haben.
| Ablauf | Volumen | Fehlerrisiko | Vorgeschlagene Phase |
|---|---|---|---|
| Erfassung und Einreichung bei mehreren Anbietern | Hoch | Gering | Erste |
| Status und gebündelte Sichtbarkeit | Mittel | Gering | Zweite |
| Klassifizierung, Abstimmung, Zuordnung | Hoch | Mittel | Dritte |
| Genehmigungswege, Ausnahmen, Meldungen | Mittel | Hoch | Vierte |
5. Was Sie in Ruhe lassen sollten
Bewusst nicht zu automatisieren ist eine Entwurfsentscheidung. Das vorab zu sagen, verhindert, dass das Projekt später als unfertig bewertet wird. Ein System, das die richtigen Dinge an einen Menschen übergibt, ist nicht halbfertig. Es ist richtig zugeschnitten.
Einige Kategorien gehören sofort und jedes Mal zu einer Person:
- Eine Ausnahme, die die Regeln nicht auflösen, eine Abstimmungsdifferenz über der Grenze oder ein Dokument, das nicht zum hinterlegten Antragsteller passt.
- Alles, wo die Antwort eine Entscheidung ist und kein Nachschlagen: ein Gebührenerlass, eine Genehmigung außerhalb der Richtlinie, eine manuelle Übersteuerung.
- Wiederholte Fehlschläge beim selben Vorgang, die meist auf eine falsche Annahme hindeuten und nicht auf eine schlechte Eingabe.
- Alles außerhalb der festgelegten Befugnis des Systems.
- Alles, was in einer aufsichtsrechtlichen Meldung landen wird.
- Jeder, der ausdrücklich einen Menschen sprechen möchte.
Die Qualität der Übergabe zählt mehr als ihr Auslöser. Wenn eine Person einen eskalierten Fall übernimmt, braucht sie die vollständige Vorgeschichte vor sich. Was der Kunde schon geliefert hat, was die Automatisierung schon versucht hat. Ohne das erzählt der Kunde alles noch einmal von vorn. Dann hat die Automatisierung ein Erlebnis erzeugt, das schlechter ist als gar keine.
Ein kleinerer Punkt im selben Geist: Fragen Sie niemanden nach etwas, das er Ihnen schon gegeben hat. Ein System, das ein Dokument erneut anfordert, das es längst hat, sagt dem Kunden so deutlich wie möglich, dass niemand aufpasst. In einer regulierten Beziehung, die auf Vertrauen beruht, ist das eine teure Botschaft, die man nicht versehentlich senden sollte. Prüfen Sie Ihren Aufnahmeprozess auf alles, was Sie doppelt abfragen, und streichen Sie es.
6. Die Anforderung, die alles umsortiert: Compliance
In den meisten Branchen ist Compliance eine Prüfung am Ende. Man baut die Sache, dann schaut jemand darauf, bevor sie live geht. Im Fintech ist sie eine Eingabe in den Entwurf. Sie verändert, was Sie automatisieren, und nicht nur, wie Sie es ausliefern. Deshalb gehört sie ins erste Zuschnittsgespräch und nicht in ein späteres.
Eine Handvoll konkreter Anforderungen prägt den Umfang von Anfang an:
- Personenbezogene Daten verschlüsselt bei Übertragung und Speicherung, und nie im Klartext in Logs, denn das ist die am häufigsten übersehene Kopie Ihrer Daten.
- Aufbewahrung nur so lange, wie die Aufgabe es tatsächlich verlangt, statt unbegrenzt, weil Speicher billig ist.
- Zugangsdaten in einem Secrets-Manager, nie im Code oder in Konfigurationsdateien.
- Ein Prüfpfad, der Personalwechsel übersteht, denn die Aufzeichnung darf nicht allein in der Erinnerung einer Person leben.
Die praktische Folge: Ein Ablauf, der allein nach Volumen der offensichtliche erste Kandidat wäre, rutscht mehrere Plätze nach hinten, sobald man seinen Datenumgang sauber betrachtet. Der Onboarding-Prozess mit dem hohen Volumen, der wie der leichte Gewinn aussah, berührt vielleicht die sensibelsten personenbezogenen Daten, die Sie halten, und das verändert Technik und Reihenfolge. Das in Woche eins zu merken ist weit besser als in Woche sechs, wenn Sie schon das Falsche gebaut haben. Eine früh geklärte sichere und regelkonforme Architektur hält die Reihenfolge zusammen, holen Sie Compliance also vom ersten Tag an mit an den Tisch.
7. Fangen Sie enger an, als es sich richtig anfühlt
Der häufigste Zuschnittsfehler ist, eine Plattform vorzuschlagen, wo eigentlich ein einzelner Ablauf gebraucht wird. Eine Plattform braucht ein Quartal, bevor sie irgendetwas beweist. Ein einzelner Ablauf beweist oder widerlegt den ganzen Ansatz in Wochen. Der engere Start ist kein Mangel an Ehrgeiz. So kaufen Sie sich Belege günstig ein, bevor Sie in Größe investieren.
Also nehmen Sie einen Ablauf. Messen Sie ihn gut genug, dass Sie das Vorher und das Nachher wirklich sehen. Aufgewendete Stunden, Fehlerquoten, eingesparte Doppelerfassung. Liefern Sie ihn aus. Und entscheiden Sie den zweiten Ablauf dann mit Belegen in der Hand, statt sich jetzt auf die Liste festzulegen, die Sie am Anfang geschrieben haben, als Sie noch nichts wussten.
Die Reihenfolge in diesem Beitrag ist eine Voreinstellung, keine Vorschrift. Die drei Fragen aus Abschnitt drei sind das, was Ihre Reihenfolge tatsächlich ergeben sollte. Sie richten sich nach Ihren Volumina und Ihrem Risikoprofil, die keine allgemeine Rangliste im Voraus kennt.
Es lohnt sich, diese drei Fragen an Ihrem eigenen Betrieb durchzugehen. Welche Abläufe die meiste Doppelerfassung tragen, wo die Fehlerrisiken wirklich liegen und was Compliance umsortiert. Melden Sie sich, und wir stellen Ihr Backoffice diesen Kriterien gegenüber. Das ist ein Zuschnittsgespräch und keine Vorführung.
Sie fragen sich, was das in Ihren eigenen Systemen bedeuten würde?
Das Audit kostet nichts, und Sie behalten den Plan samt Kosten und Risiken, ob Sie damit weitermachen oder nicht.
Kostenloses Automatisierungs-Audit buchen
Arun Andiselvam
LinkedInIch bin Gründer und habe fünf Marken aufgebaut. Die erste, ein SEO-Werkzeug, habe ich für einen sechsstelligen Betrag verkauft, und heute entwickle ich KI-Automatisierung für Unternehmen. Jede davon habe ich vom ersten Tag an aus eigener Kraft finanziert.