En una fintech en etapa temprana, los pagos rara vez se diseñan: se van acumulando. Alguien conecta un procesador de pagos en la tercera semana porque un cliente necesita pagar. Unos meses después, una persona recién contratada en operaciones empieza a conciliar en una hoja de cálculo cada viernes por la tarde. Aparece un canal de Slack donde los pagos a terceros fallidos se reportan a mano, y alguien se acuerda de reintentarlos. Cada pieza fue una decisión razonable en su momento. Juntas forman un sistema que nadie dibujó en una pizarra y que nadie entiende del todo.
En resumen La automatización de pagos no es un solo flujo de trabajo: son los cobros, los pagos a terceros y la capa de excepciones entre ambos. La mayoría de las startups construyen los dos primeros y omiten el tercero, que es justamente el que hace confiables a los otros dos. Las fallas que duelen no son de capacidad: son cobros duplicados por falta de claves de idempotencia, reintentos sobre rechazos definitivos que hacen que las redes de tarjetas lo señalen, y webhooks tratados como fuente de verdad sin conciliación. Ordene la construcción: primero conciliación y alertas, después ejecución más rápida. Necesita ver el sistema con claridad antes de dejar que mueva dinero más rápido, y los controles deben endurecerse a medida que aumenta la automatización, no al revés.
Ese esquema funciona hasta que deja de funcionar. El detonante siempre es uno de tres: el volumen supera lo que una persona puede vigilar, una segunda moneda introduce tiempos de liquidación que no se modelaron, o llega una auditoría y alguien pregunta a dónde fueron exactamente ciertos $4,000 y por qué. El punto de partida honesto para cualquier conversación sobre automatización de flujos de pago en fintech es crudo: al menos un sistema de la cadena, muy a menudo el contable, no se integra limpiamente con los demás. Una buena arquitectura sobrevive a ese hecho en lugar de fingir que no existe.
Lo que está en juego aquí es distinto al software común. Una falla en la automatización de pagos mueve dinero real. Permanece invisible hasta que la conciliación la detecta días después. Y pertenece a la categoría de errores por los que preguntan los reguladores y las redes de tarjetas. Por eso esto no es un tutorial. Describe cómo se ve un sistema correcto y muestra lo que cuesta cada atajo cuando se rompe.
El "flujo de pagos" no es una sola cosa
El primer error es tratar los "pagos" como un único proceso. En realidad se dividen en tres dominios distintos, y cada uno falla de forma diferente.
Los cobros son el dinero que entra. Incluyen cargos, facturación de suscripciones, secuencias de recobro y gestión de mandatos de débito directo. Aquí viven los ingresos, así que reciben atención. Revise su lógica de reintentos frente a los rechazos temporales antes de ampliar cualquier otra cosa.
Los pagos a terceros son el dinero que sale: desembolsos a usuarios o socios, procesamiento por lotes y confirmación de liquidación. Un error aquí es costoso y difícil de recuperar. Empiece por definir quién o qué autoriza cada liberación de fondos.
Las excepciones son la capa entre ambos: cobros fallidos, disputas y contracargos, montos que no coinciden y todo lo que necesita que una persona decida. Construya una forma estructurada de registrarlas antes de que el volumen lo obligue.
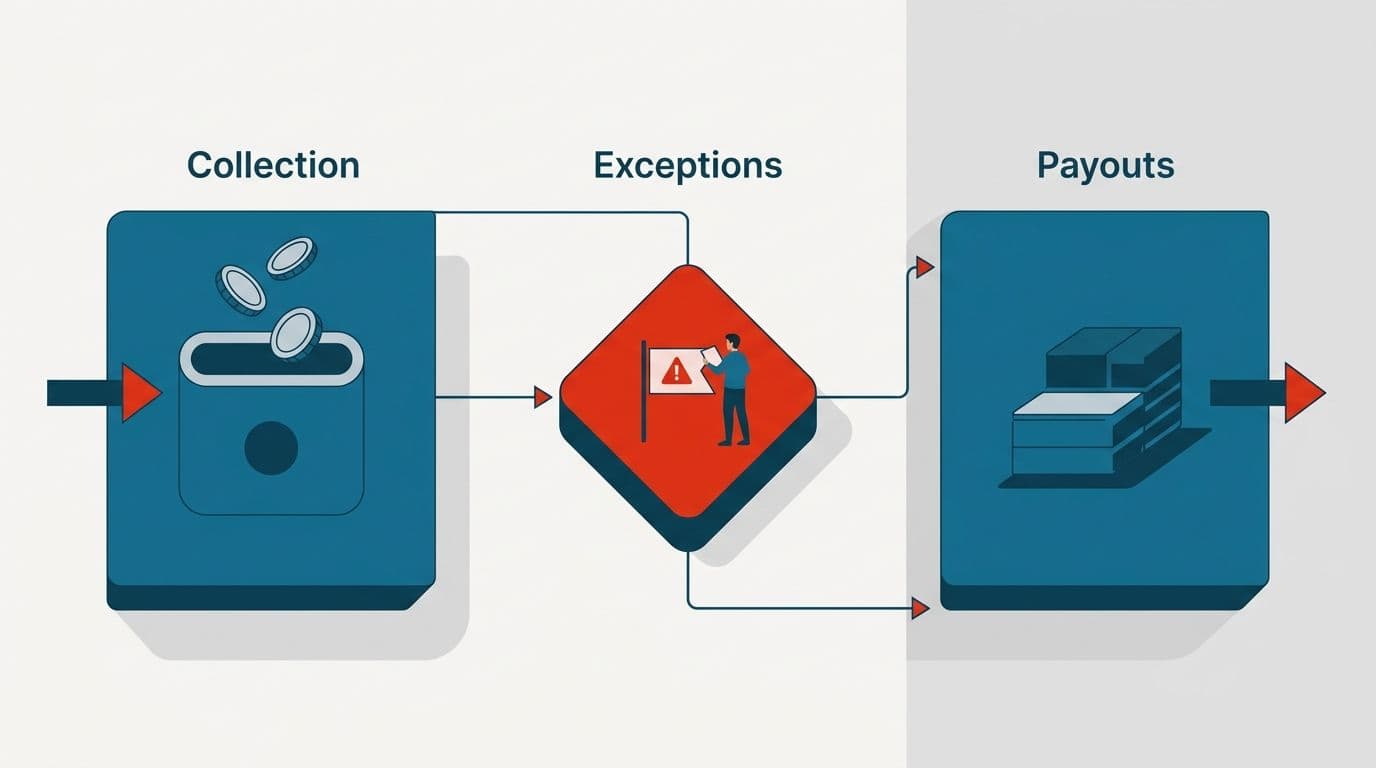
Este es el patrón que sigue casi toda startup, y va exactamente al revés. Automatizan primero los cobros porque los ingresos son visibles y el retorno es evidente. Dejan manuales los pagos a terceros porque lo manual parece más seguro: una persona que hace clic en aprobar parece un control. Y nunca construyen la capa de excepciones, porque no corresponde a ninguna funcionalidad que alguien haya pedido.
La paradoja es que la capa de excepciones es la que hace confiables a las otras dos. Cobros automatizados sin gestión de excepciones significan fugas de ingresos silenciosas. Pagos a terceros manuales sin un camino estructurado para las excepciones significan errores resueltos por mensaje directo, sin pista de auditoría. La capa que omite determina si puede confiar en las dos que construyó. Decida hoy qué capa le falta.
La capa de integración: cuando la API no existe
La ingeniería más difícil en la automatización de pagos rara vez está en el pago en sí. Está en lograr una vista coherente entre sistemas que nunca se diseñaron para comunicarse entre sí.
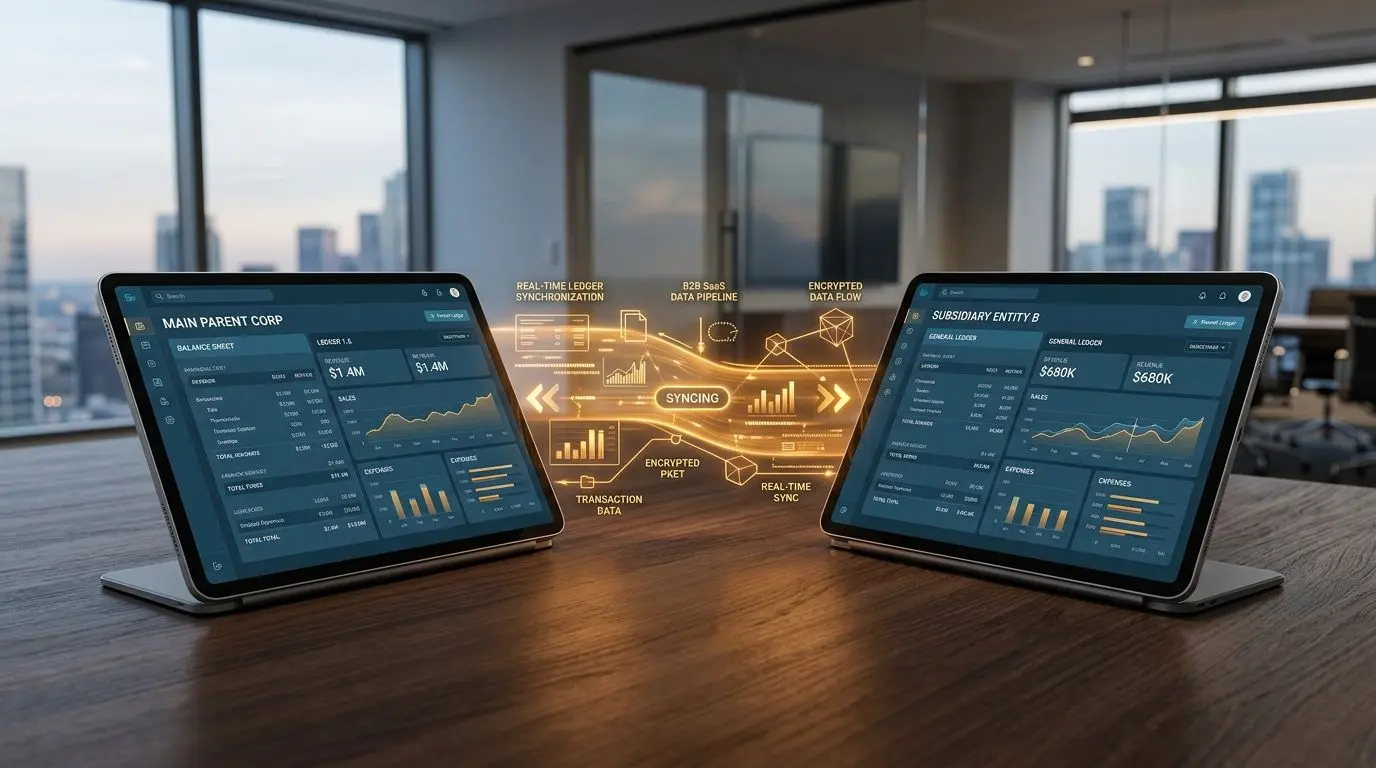
El patrón que resiste es capturar una vez, enviar a muchos. La intención de pago entra por un único punto de recepción. Después se distribuye a N destinos, el procesador, el libro contable y el portal de un banco asociado, cada uno con su propio estado independiente. Un único registro de verdad en la entrada, varios estados en los destinos y ningún supuesto de que todos los destinos tienen éxito a la vez. Este es el núcleo de la orquestación de pagos. La entrada está desacoplada de los destinos, así que un destino lento o caído degrada un solo camino en lugar de todo el flujo.
Donde esos destinos ofrecen API, se integra con ellas. Donde no, y en finanzas muchos no las ofrecen, a veces lo único que queda es automatizar a una persona que inicia sesión en un portal. La automatización con navegador headless es una respuesta legítima a esto, no un parche. Pero tiene un costo de mantenimiento que hay que calcular con honestidad. Un rediseño del portal rompe sus selectores sin aviso. Las credenciales rotan y las sesiones expiran. No hay versiones ni avisos de deprecación. El proveedor cambia su interfaz un martes y su integración queda caída hasta que alguien lo nota.
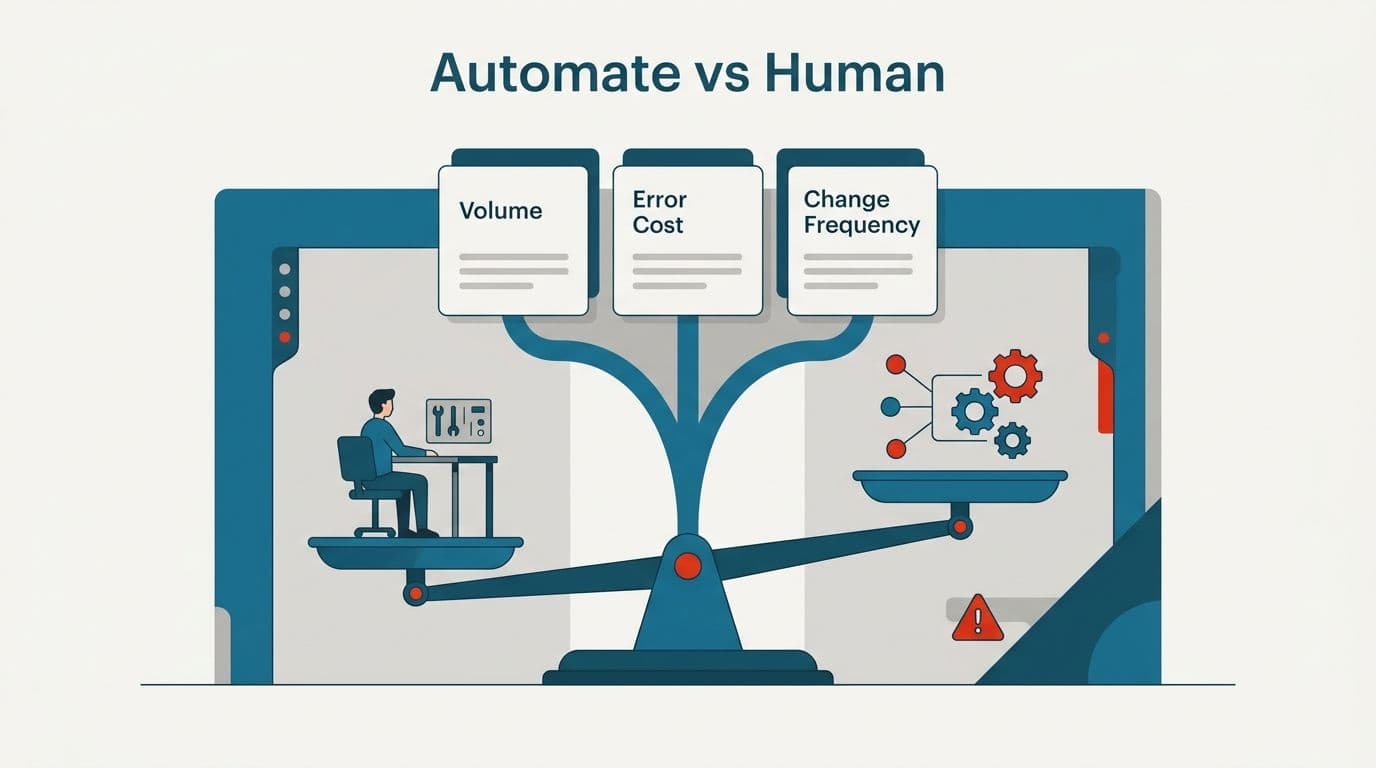
Ese costo es precisamente lo que convierte la siguiente decisión en una decisión real: ¿automatizar la integración o automatizar a la persona? Vale la pena enunciar los criterios con claridad:
- Volumen. Un portal que usa dos veces al mes no justifica un scraper frágil. Uno que usa doscientas veces al día, sí.
- Costo del error. Si un error en este camino mueve mucho dinero o es difícil de revertir, la confiabilidad de una integración mantenida vale más.
- Frecuencia de cambios del proveedor. Un portal gubernamental estable es un objetivo de automatización más seguro que un banco startup que se rediseña cada trimestre.
Cuando el volumen es bajo, el costo del error es alto y el proveedor cambia a menudo, mantenga a la persona y dele buenas herramientas. En los demás casos, invierta en la integración.
El entregable que produce todo esto es la visibilidad del estado. El resultado de negocio que su equipo reconoce es poder ver el estado de cada transacción en cada destino sin iniciar sesión en cada portal por separado. Esa vista única, dónde está este pago y qué tramo tuvo éxito, vale más que la automatización de cualquier paso aislado. Nuestro trabajo de automatización de datos financieros suele empezar aquí, porque no se puede automatizar con seguridad lo que no se puede ver. Identifique primero sus puntos ciegos actuales.
Ejecución: las cuatro cosas que se rompen
Nota para revisores: esta sección es el núcleo técnico del tema y debería revisarla alguien que haya puesto en producción infraestructura de pagos en su stack específico antes de publicarse. Los principios son estables; los detalles de implementación no son iguales para todos.
Cuatro modos de falla explican la gran mayoría de los incidentes en producción en la ejecución de pagos. Resuélvalos bien y casi todo lo demás se vuelve manejable. Revise cada uno frente a su propio stack ahora.
Idempotencia
Toda operación que mueve dinero necesita una clave de idempotencia generada por el cliente. El cliente, es decir, su servicio, genera una clave única por cada operación lógica y la envía con la solicitud. Si la solicitud se reintenta por cualquier motivo, el procesador reconoce la clave y devuelve el resultado original en lugar de ejecutarla por segunda vez.
Esto importa porque las redes fallan después de que el dinero se movió pero antes de que usted reciba la respuesta. Sin una clave de idempotencia, su lógica de reintentos no puede distinguir entre "el cargo no ocurrió" y "el cargo ocurrió pero se perdió la confirmación". Así que reintenta, y le cobra dos veces al cliente. La idempotencia en los sistemas de pago es la diferencia entre un reintento seguro y un cargo duplicado. El costo de equivocarse no es solo el reembolso: son las comisiones por contracargo y la confianza que se pierde cuando un cliente ve dos débitos idénticos. Agregue claves de idempotencia antes de tocar cualquier otra cosa.
Reintentos
Los reintentos automáticos de pago son necesarios porque las fallas transitorias son constantes. La disciplina está en saber qué reintentar y cómo.
Use backoff exponencial con jitter para que una interrupción breve del procesador no se convierta en una avalancha de reintentos en cuanto se recupere. Y, más importante aún, distinga las fallas reintentables de las definitivas. Un timeout de red o un error 5xx del procesador es reintentable: la operación simplemente pudo no haberse completado. Una tarjeta bloqueada o un rechazo definitivo no lo es: reintentar no cambia el resultado.
Esta distinción no es solo una cuestión de eficiencia. Reintentar una y otra vez un rechazo definitivo hace que las redes de tarjetas señalen al comercio por intentos excesivos, lo que aumenta sus tasas de rechazo y pone en riesgo su relación con el procesador. Reintente lo transitorio, respete lo definitivo y limite el número de intentos. Revise esta semana su límite actual de reintentos.
Webhooks
Los procesadores le informan lo que pasó mediante webhooks, y los webhooks son poco confiables por naturaleza. Diseñe pensando en eso. Suponga que llegarán fuera de orden: el evento de éxito puede llegar antes que el de pendiente. Suponga que llegarán duplicados: recibirá el mismo evento dos veces. Suponga que llegarán con retraso, minutos u horas después.
Siempre verifique la firma de cada webhook para confirmar que viene del procesador. Eso bloquea a un atacante que haya encontrado su endpoint. Y nunca trate un webhook como fuente de verdad por sí solo. Un webhook es un aviso de que algo cambió. Antes de actuar, concilie contra la API del procesador para confirmar el estado real. Los sistemas que confían ciegamente en los webhooks producen el resultado equivocado cada vez que uno se falsifica o se pierde. Agregue hoy la verificación de firma a cada endpoint.
Máquinas de estado
El cambio que más incidentes evita es modelar el estado del pago como una máquina de estado explícita, en lugar de deducirlo a partir de un conjunto disperso de booleanos. is_paid, is_refunded e is_disputed como indicadores independientes producen combinaciones imposibles, como reembolsado y pagado a la vez, y el código que los lee tiene que adivinar.
En su lugar, enumere los estados en los que puede estar un pago y las transiciones válidas entre ellos. Un pago pasa de creado → autorizado → capturado → liquidado, con ramas definidas hacia fallido, reembolsado y en disputa. Cualquier transición que no esté en el mapa se rechaza, no se aplica en silencio. Así los estados ilegales no pueden representarse. La pregunta "¿cómo llegó este pago aquí?" se convierte en un historial legible. Y su capa de conciliación obtiene un modelo limpio con el cual comparar. Dibuje su mapa de estados antes de escribir otra línea.
Conciliación
También marcada para revisión. Esta sección, junto con la gestión de excepciones, es lo que separa un sistema de pagos en el que se puede confiar de uno que simplemente funciona.
Esta es la realidad que la conciliación existe para gestionar: su libro contable interno, los registros del procesador y el archivo de liquidación del banco no van a coincidir. Las diferencias de tiempo, las comisiones descontadas en la liquidación y las reversiones que cruzan de un día a otro hacen que el desacuerdo sea lo normal. La automatización de la conciliación de pagos no evita ese desacuerdo. Lo detecta rápido y le dice cuáles diferencias importan.
El núcleo es un ciclo de conciliación diario. Obtenga los registros de transacciones del procesador y el archivo de liquidación del banco. Compárelos con su libro contable interno, transacción por transacción. Clasifique cada línea como conciliada, faltante en uno de los lados o con diferencia de monto.
No toda diferencia merece la atención de una persona. Defina umbrales de tolerancia. Unos centavos de redondeo esperado en una transacción en moneda extranjera se resuelven solos. Una diferencia de $500, no. Defina qué se resuelve automáticamente, como las comisiones conocidas, y qué se escala, como un monto que no concilia dentro de la tolerancia. El resultado es una lista breve y priorizada de diferencias reales para que una persona las investigue. No una hoja de cálculo con miles de filas que nadie va a leer.
La conciliación es el muro de carga porque es su control independiente sobre todo lo demás. Si su idempotencia, sus reintentos y su máquina de estado son correctos, la conciliación lo confirma cada día. Si alguno tiene un error sutil, la conciliación es la forma de descubrirlo en un día y no en la auditoría. Ponga en marcha el ciclo diario antes de escalar el volumen.
Excepciones y alertas
El principio de diseño a mantener es fácil de enunciar y fácil de romper: el sistema marca los envíos fallidos en lugar de descartarlos en silencio. Un pago que no pudo procesarse o un pago a terceros que un portal rechazó nunca debe desaparecer. Cada uno debe aparecer en algún lugar donde una persona lo vea.
Además, las alertas automáticas de actividad inusual y elementos faltantes, como un aumento repentino de rechazos o una liquidación que no llegó, detectan los problemas que no se presentan como errores.
La trampa es la fatiga de alertas. Un canal que avisa de todo termina silenciado en un mes, y entonces tiene la ilusión de monitoreo sin nada de sustancia. Un buen diseño de alertas enruta con intención:
- Reintente automáticamente lo transitorio y no alerte a una persona salvo que se agoten los reintentos.
- Envíe a una persona solo lo que realmente requiere una decisión, como una disputa o un pago a terceros retenido para revisión.
- Suprima y agrupe el ruido: junte las notificaciones de baja prioridad y elimine las alertas repetidas que tienen la misma causa raíz.
El flujo concreto que sostiene todo esto es el monitoreo de pagos y partidas pendientes. Una verificación continua confirma que los ingresos esperados llegaron y que los egresos esperados se completaron, y escala automáticamente todo lo que siga sin resolverse después de su plazo. Este es el tipo de monitoreo continuo y con criterio que los agentes de IA autónomos manejan bien: clasifican las excepciones y escalan solo lo que una persona necesita decidir. Redacte sus reglas de enrutamiento antes de conectar la primera alerta.
Controles sobre el dinero que sale
Automatizar los pagos a terceros pone nerviosas a las personas, y el instinto es mantenerlos manuales. Ese instinto acierta sobre el riesgo y se equivoca sobre el remedio. El remedio no es que alguien haga clic. Son los controles estructurados.
- Umbrales de aprobación. Los pagos pequeños y rutinarios fluyen automáticamente. Los más grandes requieren revisión, con el límite fijado donde refleje el riesgo real.
- Doble autorización por encima de un límite. A partir de cierto monto, deben aprobar dos personas, para que una sola credencial comprometida no pueda liberar por sí sola un pago grande.
- Destinos en lista autorizada. Los nuevos destinos de pago quedan retenidos para verificación antes de poder recibir fondos, lo que cierra la vía de fraude más común.
- Límites de velocidad. Topes a cuánto dinero puede salir en un periodo determinado, para que un error o una brecha no vacíe una cuenta antes de que alguien reaccione.
- Una pista de auditoría completa. Cada pago registra quién o qué lo inició, quién lo aprobó y todo su historial de estados, algo innegociable tanto para la respuesta a incidentes como para las auditorías.
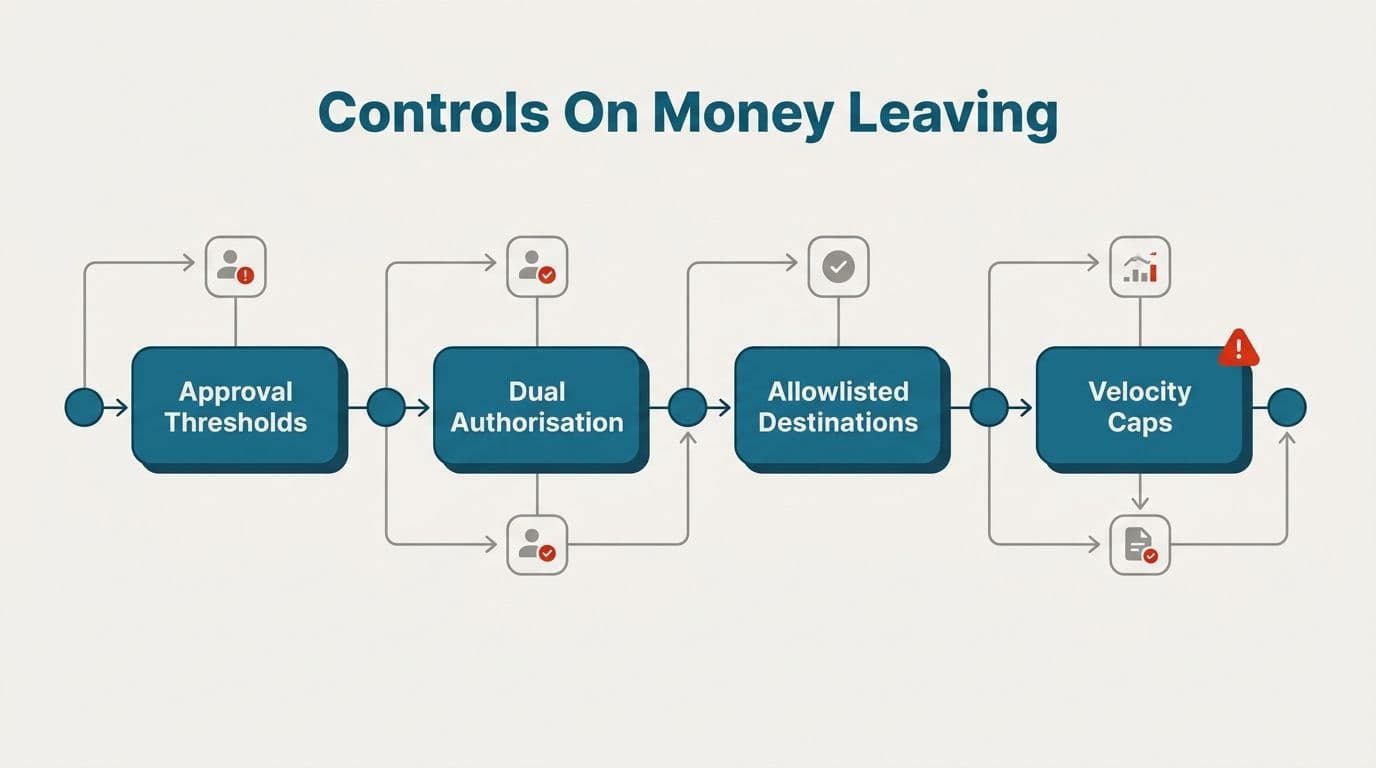
El enfoque que importa es este: la automatización amplía el alcance de un error. Un error manual mueve un pago. Un error automatizado mueve todos los pagos hasta que alguien lo detiene. Por eso los controles deben endurecerse a medida que aumenta la automatización, no relajarse, justo lo contrario de lo que suelen suponer los equipos. Cuanto más automatice la salida de dinero, más sólidas deben ser las protecciones a su alrededor. La misma lógica aplica a flujos internos más complejos; tratamos un caso relacionado en cómo automatizar préstamos intercompañía con IA. Defina su límite de doble autorización antes de activar cualquier pago automatizado.
Seguridad y cumplimiento
Buenas prácticas
Algunas prácticas son innegociables y aplican a cualquier stack:
- Cifre los datos personales en tránsito y en reposo. Ningún dato sensible en texto plano, ni en la red ni en disco.
- Nunca registre secretos ni datos completos de tarjetas en texto plano. Los logs se filtran, se envían a herramientas de terceros y sobreviven a los datos que contienen. Oculte la información en el origen.
- Limite la retención a lo que la transacción requiere. Los datos que no almacena son datos que no puede perder. Conserve lo que exigen la transacción y sus obligaciones, y nada más.
- Guarde las credenciales en un gestor de secretos, nunca en el código. Nada de claves de API en el código fuente ni contraseñas en archivos de configuración subidos a un repositorio.
Haga una revisión rápida frente a estas cuatro prácticas antes de su próximo lanzamiento.
Regulación
La parte regulatoria es una orientación general, no asesoría legal, y debe revisarse según sus jurisdicciones y licencias.
Aborde el cumplimiento por capas, no como un muro indiferenciado.
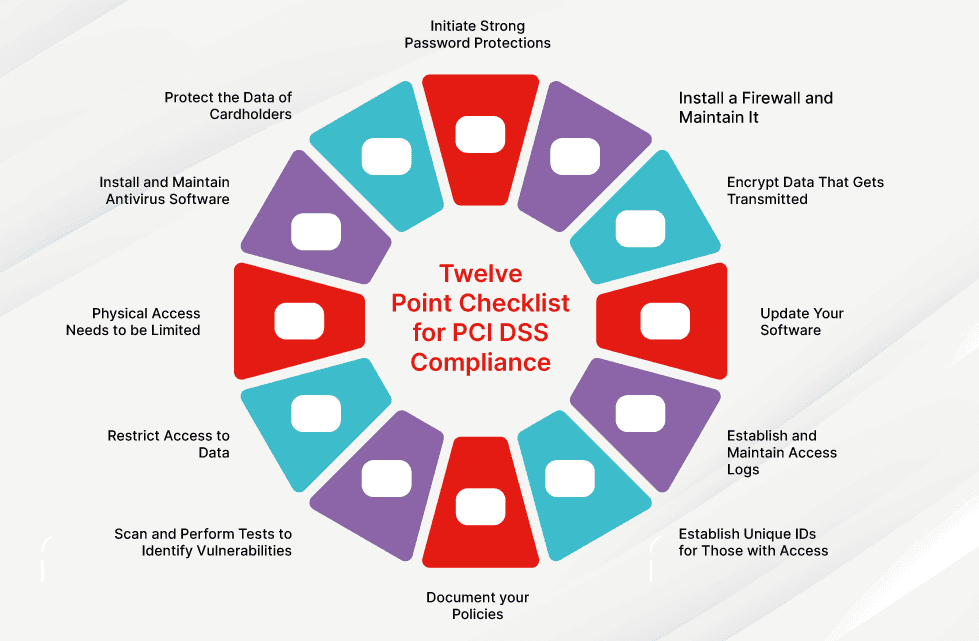
PCI DSS es la norma verdaderamente universal: si maneja datos de tarjetas, le aplica. El consejo práctico es la reducción del alcance de PCI DSS. Use tokenización y campos alojados para que los datos de tarjeta nunca toquen sus servidores. Cuantos menos datos de titulares pasen por sus sistemas, menor será su carga de cumplimiento y su exposición ante una brecha. Es la decisión de cumplimiento de mayor impacto que toman la mayoría de las startups.
Más allá de PCI, casi todo depende de la jurisdicción, y no debe suponer que un artículo de blog cubre sus obligaciones. La autenticación reforzada de clientes de PSD2 define los flujos en el Reino Unido y la UE. Las normas del RBI y la obligación de tokenización de tarjetas rigen en India. Las licencias estatales de transmisión de dinero determinan lo que puede hacer en Estados Unidos. No son intercambiables, y equivocarse en una cuestión de licencias no es un error que se corrige con un parche.
Por último, KYC y AML son pasos del flujo que la automatización debe incorporar, no esquivar. La verificación de identidad y el control de listas de sanciones deben estar dentro de su flujo de pagos como puntos de control. Un pago a una parte no verificada no debería ser algo que su sistema pueda hacer. La automatización que trata el cumplimiento como un obstáculo que evitar es la razón por la que algunas startups terminan enfrentando sanciones. Confirme que sus controles de KYC están dentro del flujo, no al costado.
El orden de construcción
No puede construir todo esto a la vez, y no debería intentarlo. Dos disciplinas mantienen el orden bajo control.
Primero, no automatice todo. Identifique los cinco a diez flujos de mayor impacto e impleméntelos bien, de principio a fin, en lugar de automatizar a medias veinte. La profundidad le gana a la amplitud. Un ciclo de conciliación completamente confiable vale más que una docena de scripts frágiles.
Segundo, respete las etapas. Avance por arquitectura, luego beta, luego entrega. Diseñe el modelo de estados y los límites de integración antes de escribir el código de ejecución. Pruébelo con datos reales en una beta controlada. Después amplíe el alcance. Saltarse la etapa de arquitectura es la forma de volver al desorden acumulado del que intentaba salir.
Y sobre qué automatizar primero: normalmente es la conciliación y las alertas, no el trabajo de ejecución más vistoso. Parece contraintuitivo. La conciliación no mueve dinero más rápido ni cierra una venta. Pero necesita ver el sistema con claridad antes de dejar que mueva dinero más rápido. La conciliación y el monitoreo son los instrumentos; la automatización de la ejecución es el motor. Construya primero los instrumentos, o estará acelerando a ciegas. Esta es la lógica de orden detrás de nuestro enfoque de automatización de flujos de trabajo con IA para sistemas de fintech y finanzas en general. Elija esta semana sus primeros diez flujos.
Lo que realmente importa
La diferencia entre un sistema de pagos que escala y uno que se desmorona en silencio no es la capacidad. Es la gestión de excepciones y la conciliación, las capas poco vistosas que le dicen la verdad sobre lo que está haciendo su automatización. Resuélvalas bien y podrá automatizar con audacia y confianza. Omítalas y cada transacción adicional será otra oportunidad para una falla silenciosa que descubrirá en la auditoría.
Si está planificando la automatización de sus flujos de pago y quiere una segunda opinión sobre la arquitectura antes de lanzarla, hable con nosotros.
¿Qué implicaría esto en sus propios sistemas?
La auditoría no tiene costo, y usted conserva el plan con costos y los riesgos identificados, decida avanzar o no.
Reserve una auditoría de automatización gratuita
Arun Andiselvam
LinkedInSoy un emprendedor que ha creado cinco marcas. Vendí la primera, una herramienta de SEO, en una operación de seis cifras, y hoy creo productos de automatización con IA para empresas. Financié cada una con recursos propios desde el primer día.