Zahlungen in einem jungen Fintech werden selten entworfen. Sie wachsen an. In Woche drei verdrahtet jemand einen Zahlungsdienstleister, weil ein Kunde zahlen möchte. Ein paar Monate später fängt eine neue Kraft im Betrieb an, freitagnachmittags in einer Tabelle abzustimmen. Es entsteht ein Slack-Kanal, in dem fehlgeschlagene Auszahlungen von Hand gemeldet werden. Jemand denkt daran, sie zu wiederholen. Jeder Schritt war für sich vernünftig. Zusammen ergeben sie ein System, das niemand je an ein Whiteboard gemalt hat. Und das auch niemand vollständig versteht.
Kurz gesagt Zahlungsautomatisierung ist nicht ein Ablauf: Sie besteht aus Einzug, Auszahlung und der Ausnahmeschicht dazwischen. Die meisten Start-ups bauen die ersten beiden und lassen die dritte weg, also genau die, die den anderen beiden erst Vertrauen verschafft. Die Fehler, die wehtun, sind keine Durchsatzprobleme: Es sind doppelte Abbuchungen mangels Idempotenzschlüssel, Wiederholungen bei endgültigen Ablehnungen, die Sie bei den Kartennetzwerken auffällig machen, und Webhooks, denen man ohne Abstimmung als Wahrheit glaubt. Halten Sie die Reihenfolge ein: Abstimmung und Alarmierung vor schnellerer Ausführung. Sie müssen das System klar sehen, bevor Sie es Geld schneller bewegen lassen, und die Kontrollen müssen mit dem Grad der Automatisierung strenger werden, nicht lockerer.
Diese Anordnung trägt, bis sie es nicht mehr tut. Der Auslöser ist immer eines von drei Dingen. Das Volumen steigt über das hinaus, was ein Mensch überblicken kann. Eine zweite Währung bringt Abrechnungszeiten mit, die Sie nicht eingeplant hatten. Oder eine Prüfung kommt, und jemand fragt, wo bestimmte 4.000 $ geblieben sind und warum. Der ehrliche Ausgangspunkt für jedes Gespräch über die Automatisierung von Zahlungsprozessen im Fintech ist ernüchternd: Mindestens ein System in Ihrer Kette, sehr oft die Buchhaltung, fügt sich nicht sauber in die anderen ein. Gute Architektur hält das aus, statt so zu tun, als gäbe es das nicht.
Hier steht mehr auf dem Spiel als bei gewöhnlicher Software. Ein Fehler in der Zahlungsautomatisierung bewegt echtes Geld. Er bleibt unsichtbar, bis ihn die Abstimmung Tage später auffängt. Er gehört zu der Sorte Fehler, nach der Aufsichtsbehörden und Kartennetzwerke fragen. Das hier ist deshalb keine Anleitung. Es beschreibt, wie ein richtiges System aussieht. Und was jede Abkürzung kostet, wenn sie bricht.
"Zahlungsprozess" ist nicht eine Sache
Der erste Fehler ist, „Zahlungen“ als eine einzige Strecke zu behandeln. Sie zerfällt in drei eigenständige Bereiche. Und die scheitern auf verschiedene Weise.
Einzug ist Geld herein. Dazu gehören Abbuchungen, Abrechnung von Abos, Mahnstrecken und die Verwaltung von Lastschriftmandaten. Hier sitzt der Umsatz, also bekommt es Aufmerksamkeit. Prüfen Sie Ihre Wiederholungslogik bei weichen Ablehnungen, bevor Sie sonst irgendetwas ausweiten.
Auszahlungen sind Geld hinaus. Gemeint sind Überweisungen an Nutzer oder Partner, Bündelung und die Bestätigung der Abrechnung. Ein Fehler hier ist teuer und schwer zurückzuholen. Legen Sie zuerst fest, wer oder was jede Freigabe auslöst.
Ausnahmen sind die Schicht dazwischen. Also fehlgeschlagene Abbuchungen, Beanstandungen und Rückbuchungen, abweichende Beträge und alles andere, worüber ein Mensch entscheiden muss. Bauen Sie dafür eine geordnete Annahme, bevor das Volumen Sie dazu zwingt.
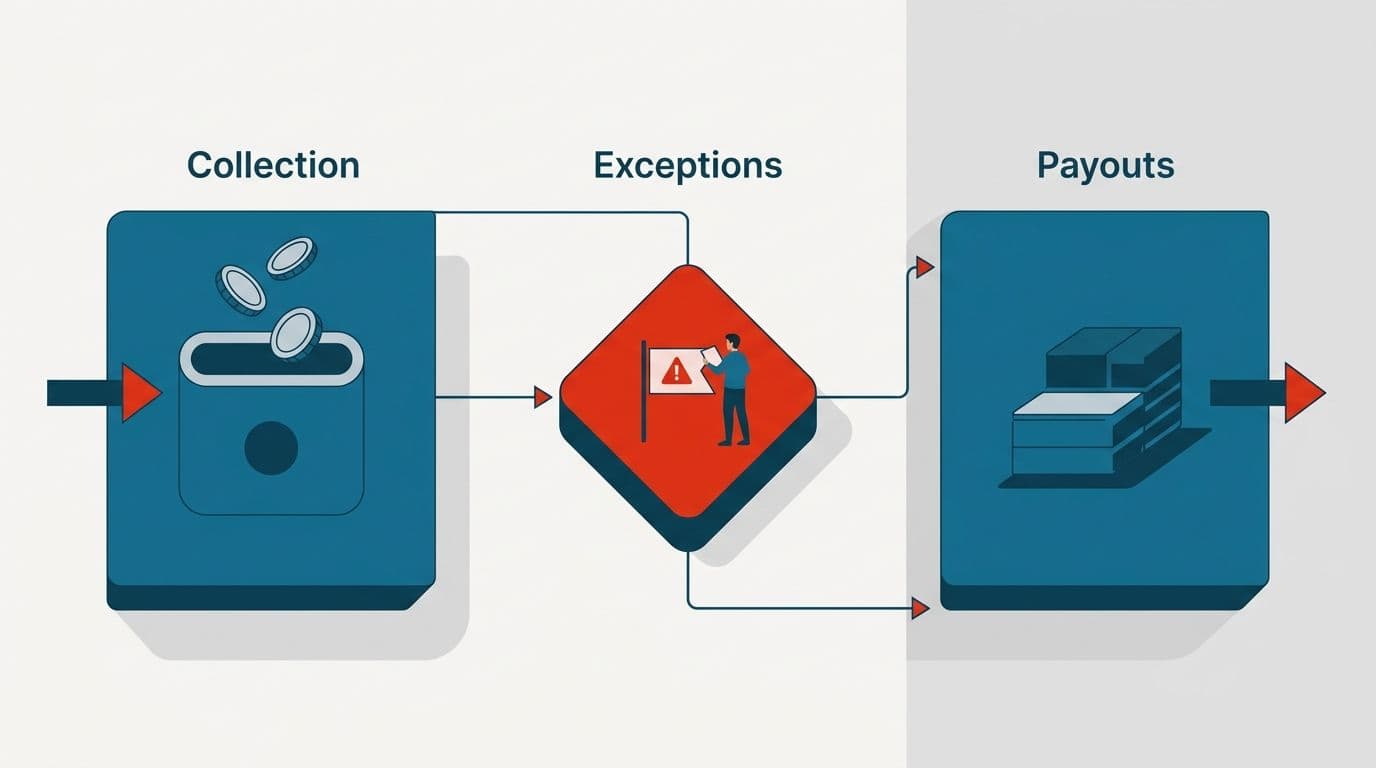
Fast jedes Start-up folgt demselben Muster. Und zwar genau verkehrt herum. Zuerst wird der Einzug automatisiert, weil Umsatz sichtbar ist und sich der Nutzen von selbst versteht. Auszahlungen bleiben von Hand, weil sich das sicherer anfühlt. Ein Mensch, der auf Freigeben klickt, wirkt wie eine Kontrolle. Und die Ausnahmeschicht wird nie gebaut, weil sie zu keiner Funktion gehört, nach der jemand gefragt hat.
Die Umkehrung lautet: Erst die Ausnahmeschicht macht die beiden anderen vertrauenswürdig. Automatisierter Einzug ohne Ausnahmebehandlung heißt stiller Umsatzverlust. Auszahlungen von Hand ohne geordneten Ausnahmeweg heißt, Fehler werden in Direktnachrichten geklärt, ohne jeden Prüfpfad. Die Schicht, die Sie weglassen, entscheidet darüber, ob Sie den beiden trauen, die Sie gebaut haben. Klären Sie heute, welche Schicht Ihnen fehlt.
Die Integrationsschicht: wenn es keine API gibt
Die schwierigste Technik in der Zahlungsautomatisierung ist selten die Zahlung selbst. Sie liegt darin, über Systeme hinweg ein stimmiges Bild zu bekommen, die nie dafür gedacht waren, miteinander zu reden.
Das Muster, das trägt, heißt einmal erfassen, an viele übergeben. Sie nehmen die Zahlungsabsicht über einen einzigen Eingang entgegen. Dann verteilen Sie sie an N nachgelagerte Ziele: den Zahlungsdienstleister, die Buchhaltung und das Portal einer Partnerbank, jedes mit eigenem, unabhängigem Status. Ein Satz Wahrheit beim Eingang, mehrere Zustände dahinter und keine Annahme, dass alle Ziele gemeinsam gelingen. Das ist der Kern der Zahlungsorchestrierung. Der Eingang ist von den Zielen entkoppelt, ein langsames oder kaputtes Ziel verschlechtert also einen Pfad und nicht den ganzen Ablauf.
Wo diese Ziele APIs anbieten, binden Sie sie an. Wo sie es nicht tun, und im Finanzbereich tun es einige nicht, bleibt Ihnen mitunter nur, einen Menschen zu automatisieren, der sich in ein Portal einloggt. Automatisierung über einen Headless-Browser ist darauf eine legitime Antwort und kein schmutziger Trick. Sie bringt Wartungskosten mit, die Sie ehrlich einpreisen müssen. Ein Umbau des Portals zerlegt Ihre Selektoren ohne Vorwarnung. Zugangsdaten rotieren, Sitzungen laufen ab. Es gibt keine Versionierung und keine Abkündigungsfrist. Der Anbieter ändert seine Oberfläche an einem Dienstag, und Ihre Anbindung steht, bis es jemandem auffällt.
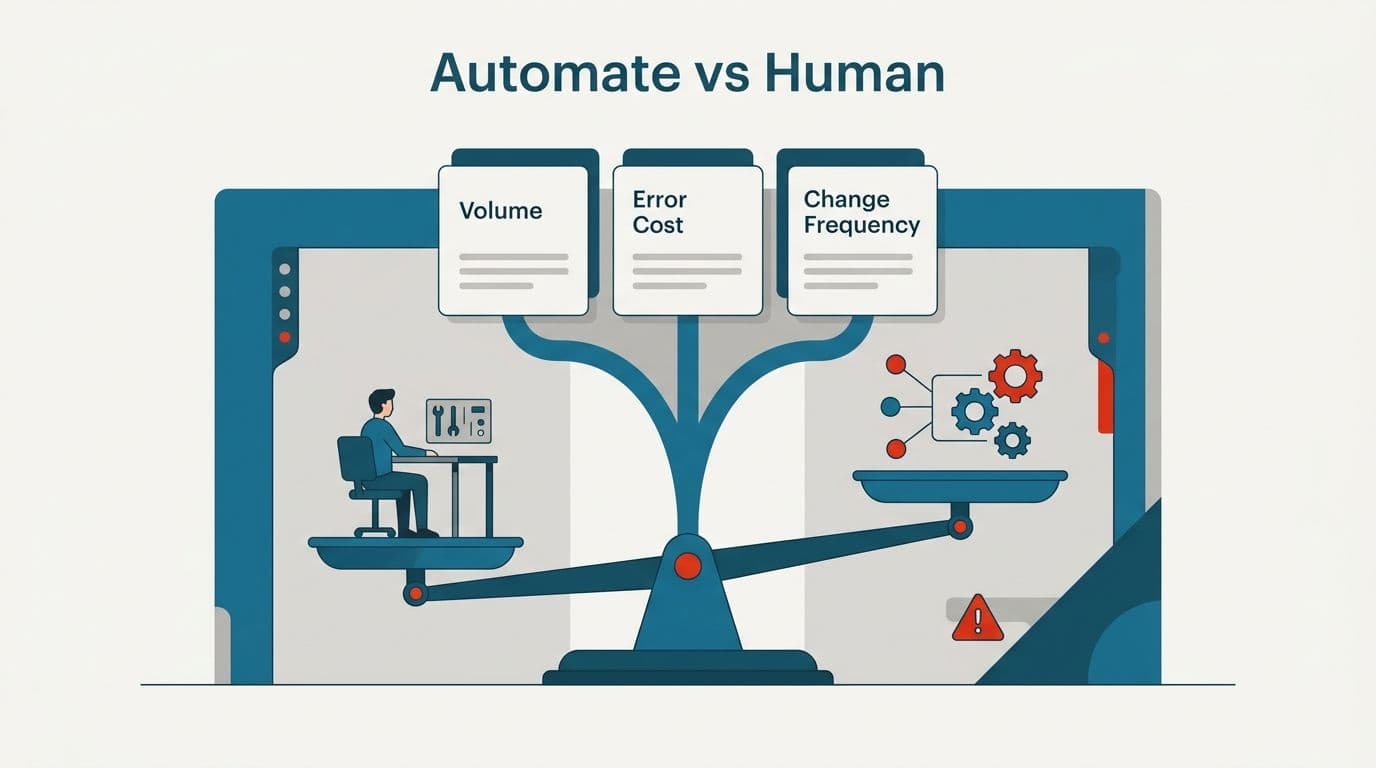
Genau diese Kosten machen die nächste Entscheidung zu einer echten. Automatisieren Sie die Anbindung oder den Menschen? Die Kriterien gehören klar benannt:
- Volumen. Ein Portal, das Sie zweimal im Monat anfassen, rechtfertigt keinen zerbrechlichen Scraper. Eines, das Sie zweihundertmal am Tag anfassen, schon.
- Fehlerkosten. Bewegt ein Fehler auf diesem Weg viel Geld oder lässt er sich schwer rückgängig machen, ist die Verlässlichkeit einer gepflegten Anbindung mehr wert.
- Änderungsrhythmus beim Anbieter. Ein stabiles Behördenportal ist ein sichereres Ziel als eine Start-up-Bank, die vierteljährlich neu gestaltet.
Ist das Volumen klein, sind die Fehlerkosten hoch und ändert der Anbieter häufig etwas, behalten Sie den Menschen und geben ihm Werkzeuge. Sonst investieren Sie in die Anbindung.
Was am Ende dabei herauskommt, ist Sichtbarkeit des Status. Das geschäftliche Ergebnis, das Ihr Team erkennt, ist der Blick auf den Zustand jeder Transaktion über alle Ziele hinweg, ohne sich in jedes Portal einzeln einzuloggen. Diese eine Ansicht, wo steht diese Zahlung und welcher Teilschritt hat geklappt, ist mehr wert als die Automatisierung jedes einzelnen Schritts. Unsere Arbeit zur Finanzdatenautomatisierung beginnt meist hier, denn was Sie nicht sehen, können Sie nicht sicher automatisieren. Kartieren Sie zuerst Ihre blinden Flecken.
Ausführung: die vier Dinge, die brechen
Ein Hinweis für die Prüfung: Dieser Abschnitt ist das technische Herz des Themas und sollte vor der Veröffentlichung von jemandem gegengelesen werden, der Zahlungsinfrastruktur in Ihrem konkreten Stack ausgeliefert hat. Die Prinzipien sind stabil, die Umsetzungsdetails passen nicht überall gleich.
Vier Fehlerbilder machen den Großteil der Zwischenfälle im Produktivbetrieb bei der Zahlungsausführung aus. Bekommen Sie die in den Griff, ist der Rest weitgehend beherrschbar. Gehen Sie jedes davon jetzt an Ihrem eigenen Stack durch.
Idempotenz
Jeder Vorgang, der Geld bewegt, braucht einen vom Aufrufer erzeugten Idempotenzschlüssel. Der Aufrufer, also Ihr Dienst, erzeugt je logischem Vorgang einen eindeutigen Schlüssel und schickt ihn mit der Anfrage. Wird die Anfrage aus irgendeinem Grund wiederholt, erkennt der Dienstleister den Schlüssel und gibt das ursprüngliche Ergebnis zurück, statt ein zweites Mal auszuführen.
Wichtig ist das, weil Netze ausfallen, nachdem das Geld geflossen ist, aber bevor Sie die Antwort bekommen. Ohne Idempotenzschlüssel kann Ihre Wiederholungslogik nicht unterscheiden zwischen „die Abbuchung fand nicht statt“ und „die Abbuchung fand statt, nur die Bestätigung ging verloren“. Also wiederholt sie, und Sie buchen dem Kunden zweimal ab. Idempotenz in Zahlungssystemen ist der Unterschied zwischen einer sicheren Wiederholung und einer doppelten Abbuchung. Der Preis für einen Fehler hier ist nicht nur die Rückerstattung. Es sind die Gebühren für Rückbuchungen und das verlorene Vertrauen, wenn ein Kunde zwei identische Abbuchungen sieht. Führen Sie Idempotenzschlüssel ein, bevor Sie irgendetwas anderes anfassen.
Wiederholungen
Automatische Wiederholungen bei Zahlungen sind nötig, weil vorübergehende Fehler ständig auftreten. Die Kunst besteht darin, zu wissen, was man wiederholt und wie.
Nutzen Sie exponentielles Backoff mit Jitter, damit aus einem kurzen Aussetzer beim Dienstleister kein Sturm von Wiederholungen wird, sobald er sich erholt. Noch wichtiger: Trennen Sie wiederholbare Fehler von endgültigen. Ein Netzwerk-Timeout oder ein 5xx des Dienstleisters ist wiederholbar. Der Vorgang ist womöglich schlicht nicht zu Ende gelaufen. Eine gesperrte Karte oder eine harte Ablehnung ist endgültig. Wiederholen ändert am Ergebnis nichts.
Diese Unterscheidung ist nicht bloß eine Frage der Effizienz. Wer endgültige Ablehnungen immer wieder versucht, wird von den Kartennetzwerken wegen übermäßiger Versuche auffällig, was Ihre Ablehnungsquote erhöht und Ihre Abwicklungsbeziehung gefährdet. Wiederholen Sie das Vorübergehende, respektieren Sie das Endgültige und begrenzen Sie die Versuche. Prüfen Sie diese Woche Ihre aktuelle Obergrenze.
Webhooks
Dienstleister teilen Ihnen über Webhooks mit, was passiert ist. Webhooks sind von Natur aus unzuverlässig. Rechnen Sie damit. Nehmen Sie an, dass die Zustellung in falscher Reihenfolge kommt. Das Ereignis „erfolgreich“ kann vor dem Ereignis „ausstehend“ eintreffen. Nehmen Sie an, dass es doppelt kommt. Sie werden dasselbe Ereignis zweimal bekommen. Nehmen Sie an, dass es verzögert kommt, Minuten oder Stunden später.
Prüfen Sie immer die Signatur jedes Webhooks, um zu bestätigen, dass er vom Dienstleister stammt. Das blockiert einen Angreifer, der Ihren Endpunkt gefunden hat. Und behandeln Sie einen Webhook nie für sich allein als Wahrheit. Ein Webhook ist ein Hinweis, dass sich etwas geändert hat. Sie gleichen gegen die API des Dienstleisters ab, um den tatsächlichen Zustand zu bestätigen, bevor Sie handeln. Systeme, die Webhooks blind vertrauen, liefern jedes Mal das falsche Ergebnis, wenn einer gefälscht wird oder verloren geht. Fügen Sie noch heute jedem Endpunkt die Signaturprüfung hinzu.
Zustandsautomaten
Die eine Änderung, die die meisten Zwischenfälle verhindert, ist, den Zahlungszustand als expliziten Zustandsautomaten abzubilden, statt ihn aus einer Streuung von Wahrheitswerten abzuleiten. is_paid, is_refunded, is_disputed als unabhängige Flags erzeugen unmögliche Kombinationen, etwa erstattet und bezahlt, und der Code, der sie liest, muss raten.
Zählen Sie stattdessen die Zustände auf, in denen eine Zahlung sein kann, und die erlaubten Übergänge dazwischen. Eine Zahlung läuft erstellt → autorisiert → eingezogen → abgerechnet, mit festgelegten Abzweigungen zu fehlgeschlagen, erstattet und beanstandet. Jeder Übergang, der nicht in der Karte steht, wird abgelehnt und nicht stillschweigend ausgeführt. So werden unzulässige Zustände unmöglich darstellbar. Aus „wie ist diese Zahlung hierhergekommen?“ wird eine lesbare Historie. Und Ihre Abstimmungsschicht bekommt ein sauberes Modell zum Vergleichen. Skizzieren Sie Ihre Zustandskarte, bevor Sie eine weitere Zeile schreiben.
Abstimmung
Ebenfalls zur Prüfung markiert. Dieser Abschnitt trennt zusammen mit der Ausnahmebehandlung ein Zahlungssystem, dem man trauen kann, von einem, das bloß läuft.
Hier ist die Wahrheit, zu deren Bewältigung es die Abstimmung gibt. Ihre eigene Buchhaltung, die Aufzeichnungen des Dienstleisters und die Abrechnungsdatei der Bank werden voneinander abweichen. Zeitliche Unterschiede, bei der Abrechnung abgezogene Gebühren und Stornos über eine Tagesgrenze hinweg machen die Abweichung zum Normalzustand. Automatisierte Zahlungsabstimmung verhindert die Abweichung nicht. Sie erkennt sie schnell und sagt Ihnen, welche Abweichungen zählen.
Der Kern ist eine tägliche Abstimmungsschleife. Holen Sie die Transaktionsdaten des Dienstleisters und die Abrechnungsdatei der Bank. Gleichen Sie sie je Transaktion gegen Ihre eigene Buchhaltung ab. Ordnen Sie jede Zeile ein als übereinstimmend, auf einer Seite fehlend oder betragsmäßig abweichend.
Nicht jede Abweichung verdient einen Menschen. Setzen Sie Toleranzgrenzen. Ein paar Cent erwartete Rundung bei einer Fremdwährungstransaktion lösen sich von selbst auf. Eine Lücke von 500 $ tut das nicht. Legen Sie fest, was automatisch geklärt wird, etwa bekannte Gebührenabzüge, und was eskaliert wird, etwa ein Betrag, der sich nicht innerhalb der Toleranz erklären lässt. Heraus kommt eine kurze, priorisierte Liste echter Differenzen, die ein Mensch untersucht. Und keine Tabelle mit Tausenden Zeilen, die nie jemand liest.
Die Abstimmung ist die tragende Wand, weil sie Ihre unabhängige Kontrolle über alles andere ist. Sind Idempotenz, Wiederholungen und Zustandsautomat alle richtig, bestätigt die Abstimmung das täglich. Ist eines davon auf feine Weise falsch, erfahren Sie es dank der Abstimmung innerhalb eines Tages statt erst bei der Prüfung. Stellen Sie die tägliche Schleife auf, bevor Sie das Volumen hochfahren.
Ausnahmen und Alarmierung
Der Grundsatz, an dem Sie festhalten sollten, ist leicht gesagt und leicht verletzt. Das System meldet fehlgeschlagene Übermittlungen, statt sie still fallen zu lassen. Eine Zahlung, die nicht verarbeitet werden konnte, oder eine Auszahlung, die ein Portal zurückgewiesen hat, darf nie einfach verschwinden. Jede einzelne muss dort auftauchen, wo ein Mensch sie sieht.
Darüber hinaus fangen automatische Warnungen bei ungewöhnlichem Verhalten und ausbleibenden Vorgängen, etwa einem Anstieg der Ablehnungen oder einer Abrechnung, die nicht eintraf, genau die Probleme ab, die sich nicht als Fehler zu erkennen geben.
Die Falle heißt Alarmmüdigkeit. Ein Kanal, der bei allem anschlägt, wird binnen eines Monats stummgeschaltet. Dann haben Sie den Anschein von Überwachung ohne jede Substanz. Gutes Alarmdesign leitet bewusst weiter:
- Automatisch wiederholen, was vorübergehend ist, und keinen Menschen wecken, solange die Versuche nicht erschöpft sind.
- An eine Person leiten, was wirklich eine Entscheidung braucht, etwa eine Beanstandung oder eine zur Prüfung angehaltene Auszahlung.
- Rauschen unterdrücken und bündeln: unwichtige Benachrichtigungen sammeln und wiederholte Warnungen zur selben Ursache zusammenfassen.
Der konkrete Ablauf, der das verankert, ist die Überwachung von Zahlungen und offenen Posten. Eine laufende Prüfung bestätigt, dass erwartete Eingänge ankamen und erwartete Ausgänge ausgeführt wurden, und eskaliert automatisch alles, was über sein Zeitfenster hinaus offen bleibt. Genau diese fortlaufende, abwägende Überwachung übernehmen autonome KI-Agenten gut, indem sie Ausnahmen sichten und nur das eskalieren, was ein Mensch entscheiden muss. Entwerfen Sie Ihre Weiterleitungsregeln, bevor Sie den ersten Alarm verdrahten.
Kontrollen für Geld, das hinausgeht
Automatisierte Auszahlungen machen Menschen nervös, und der Reflex ist, sie von Hand zu lassen. Dieser Reflex hat beim Risiko recht und beim Mittel unrecht. Das Mittel ist nicht das Klicken eines Menschen. Es sind geordnete Kontrollen.
- Freigabegrenzen. Kleine, alltägliche Auszahlungen laufen automatisch. Größere brauchen eine Prüfung, mit einer Schwelle, die das tatsächliche Risiko abbildet.
- Vieraugenprinzip ab einem Betrag. Über einer festgelegten Summe müssen zwei Personen freigeben, damit keine einzelne gestohlene Zugangskennung allein eine große Auszahlung auslösen kann.
- Ziele auf einer Positivliste. Neue Auszahlungsziele werden bis zur Prüfung angehalten, bevor sie Geld empfangen können, was den häufigsten Betrugsweg schließt.
- Betragsgrenzen je Zeitfenster. Grenzen dafür, wie viel in einem bestimmten Zeitraum abfließen kann, damit ein Fehler oder ein Einbruch kein Konto leeren kann, bevor jemand reagiert.
- Ein vollständiger Prüfpfad. Jede Auszahlung trägt mit sich, wer oder was sie ausgelöst hat, wer sie freigegeben hat und die gesamte Zustandshistorie. Für Vorfallbearbeitung und Prüfung gleichermaßen nicht verhandelbar.
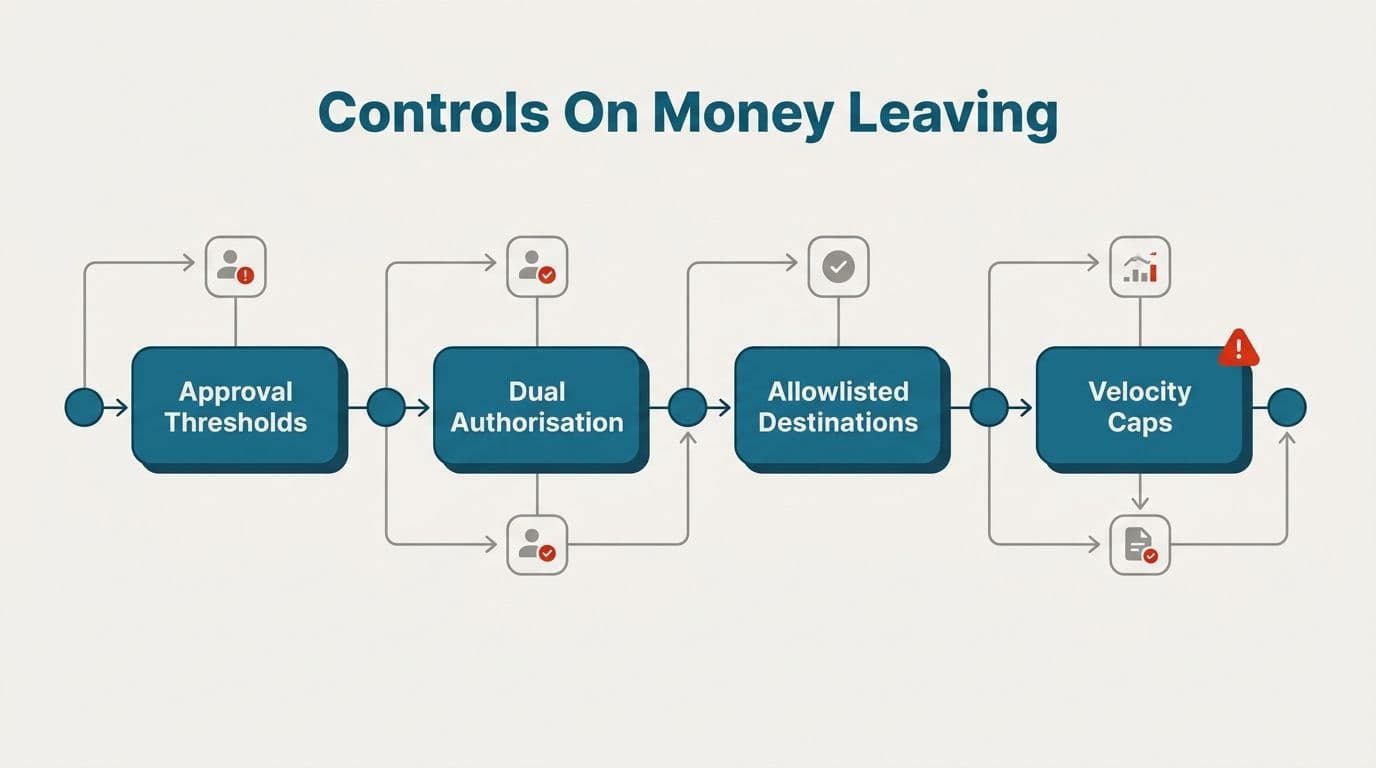
Entscheidend ist diese Einordnung. Automatisierung vergrößert den Wirkungsradius eines Fehlers. Ein Fehler von Hand bewegt eine Auszahlung. Ein automatisierter Fehler bewegt jede Auszahlung, bis ihn jemand stoppt. Kontrollen sollten deshalb mit dem Grad der Automatisierung strenger werden und nicht lockerer, also genau andersherum, als Teams meist annehmen. Je mehr Sie den Abfluss von Geld automatisieren, desto kräftiger müssen die Leitplanken drumherum sein. Dieselbe Logik gilt für komplexere interne Abläufe. Einen verwandten Fall haben wir im Beitrag zum Automatisieren konzerninterner Darlehen mit KI behandelt. Legen Sie Ihre Grenze fürs Vieraugenprinzip fest, bevor Sie irgendeine automatische Auszahlung einschalten.
Sicherheit und Compliance
Praxis
Eine Handvoll Praktiken sind nicht verhandelbar und gelten in jedem Stack:
- Personenbezogene Daten bei Übertragung und Speicherung verschlüsseln. Keine sensiblen Daten im Klartext auf der Leitung oder auf der Platte.
- Nie Geheimnisse oder vollständige Kartendaten im Klartext protokollieren. Logs lecken, werden an Fremdwerkzeuge geschickt und überleben die Daten, die sie enthalten. Schwärzen Sie an der Quelle.
- Aufbewahrung auf das begrenzen, was die Transaktion verlangt. Daten, die Sie nicht speichern, können Sie nicht verlieren. Behalten Sie, was Transaktion und Pflichten verlangen, und nicht mehr.
- Zugangsdaten in einem Secrets-Manager halten, nie fest im Code. Keine API-Schlüssel im Quelltext, keine Passwörter in Konfigurationsdateien, die im Repository landen.
Machen Sie vor Ihrer nächsten Veröffentlichung eine kurze Prüfung gegen diese vier Punkte.
Regulierung
Der regulatorische Teil hier ist allgemeine Orientierung und keine Rechtsberatung und gehört gegen Ihre Rechtsordnungen und Lizenzen geprüft.
Behandeln Sie Compliance in Schichten statt als eine ungegliederte Wand.
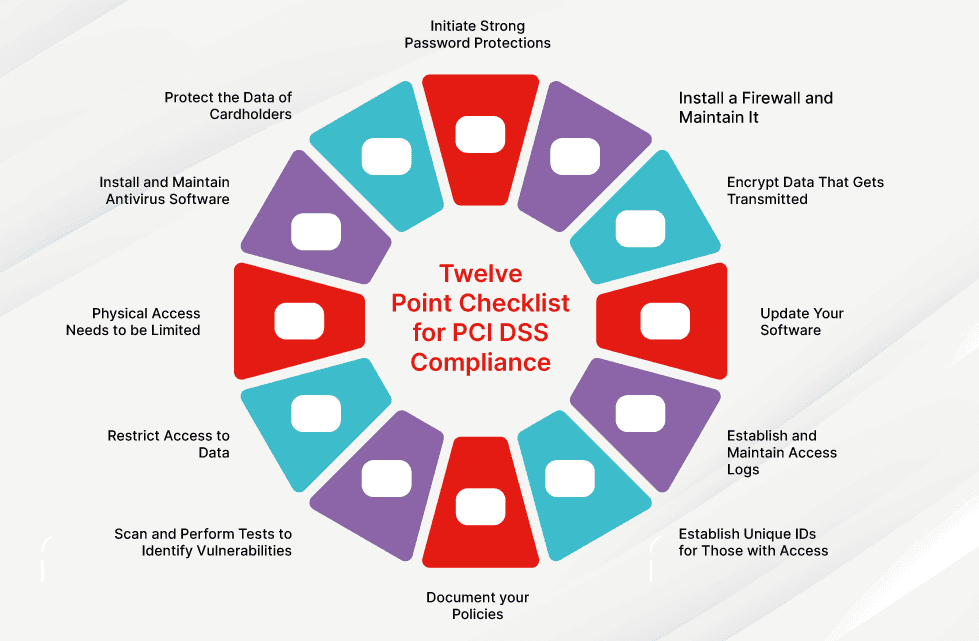
PCI DSS ist der wirklich allgemeingültige Teil. Wenn Sie Kartendaten berühren, gilt er. Der praktische Rat lautet: den Geltungsbereich von PCI DSS verkleinern. Nutzen Sie Tokenisierung und gehostete Eingabefelder, damit rohe Kartendaten Ihre Server nie berühren. Je weniger Karteninhaberdaten durch Ihre Systeme fließen, desto kleiner sind Ihre Compliance-Last und Ihr Schadensrisiko. Das ist die wirksamste Compliance-Entscheidung, die die meisten Start-ups treffen.
Jenseits von PCI ist fast alles von der Rechtsordnung abhängig, und Sie sollten nicht annehmen, dass ein Blogbeitrag Ihre Pflichten abdeckt. Die starke Kundenauthentifizierung nach PSD2 prägt die Abläufe im Vereinigten Königreich und in der EU. Die Regeln der RBI und die Pflicht zur Kartentokenisierung gelten in Indien. Die Lizenzpflicht der US-Bundesstaaten für Geldtransfer bestimmt, was Sie in den USA dürfen. Das ist nicht austauschbar, und eine falsch beantwortete Lizenzfrage ist kein Fehler, den man nachträglich patcht.
Schließlich sind KYC und AML Schritte im Ablauf, die die Automatisierung berücksichtigen muss, statt sie zu umgehen. Identitätsprüfung und Sanktionsabgleich gehören als Tore in Ihren Zahlungsablauf. Eine Auszahlung an eine ungeprüfte Partei sollte etwas sein, das Ihr System gar nicht kann. Automatisierung, die Compliance als zu umgehendes Hindernis behandelt, ist der Weg, auf dem Start-ups bei Aufsichtsverfahren landen. Vergewissern Sie sich, dass Ihre KYC-Tore im Ablauf sitzen und nicht daneben.
Die Reihenfolge des Baus
Sie können das nicht alles auf einmal bauen, und Sie sollten es auch nicht versuchen. Zwei Disziplinen halten die Reihenfolge vernünftig.
Erstens: nicht alles automatisieren. Bestimmen Sie die fünf bis zehn wirkungsvollsten Abläufe und setzen Sie diese richtig um, von Anfang bis Ende, statt zwanzig halb zu automatisieren. Tiefe schlägt Breite. Eine vollständig verlässliche Abstimmungsschleife ist mehr wert als ein Dutzend zerbrechlicher Skripte.
Zweitens: Halten Sie die Meilensteine ein. Gehen Sie durch Architektur, dann Beta, dann Auslieferung. Entwerfen Sie das Zustandsmodell und die Grenzen der Anbindungen, bevor Sie Ausführungscode schreiben. Weisen Sie es in einer kontrollierten Beta an echten Daten nach. Und öffnen Sie dann die Blende. Den Architekturschritt zu überspringen ist der Weg zurück in genau das gewachsene Durcheinander, dem Sie entkommen wollten.
Und zur Frage, was zuerst automatisiert gehört: meist Abstimmung und Alarmierung und nicht die schillerndere Ausführungsarbeit. Das fühlt sich verkehrt an. Abstimmung bewegt kein Geld schneller und gewinnt keinen Kunden. Aber Sie müssen das System klar sehen, bevor Sie es Geld schneller bewegen lassen. Abstimmung und Überwachung sind die Instrumente. Automatisierte Ausführung ist der Motor. Bauen Sie die Instrumente zuerst, sonst beschleunigen Sie blind. Das ist die Logik hinter unserem Vorgehen bei der KI-Prozessautomatisierung für Systeme im Fintech- und Finanzbereich allgemein. Wählen Sie diese Woche Ihre ersten zehn Abläufe aus.
Worauf es wirklich ankommt
Der Unterschied zwischen einem Zahlungssystem, das mitwächst, und einem, das still zerfällt, ist nicht der Durchsatz. Es sind Ausnahmebehandlung und Abstimmung, die unglamourösen Schichten, die Ihnen die Wahrheit darüber sagen, was Ihre Automatisierung tut. Bekommen Sie die richtig, können Sie beherzt automatisieren. Lassen Sie sie weg, ist jede weitere Transaktion eine weitere Gelegenheit für einen stillen Fehler, den Sie bei der Prüfung finden.
Wenn Sie die Automatisierung Ihrer Zahlungsprozesse planen und vor dem Ausliefern ein zweites Paar Augen auf die Architektur möchten, sprechen Sie uns an.
Sie fragen sich, was das in Ihren eigenen Systemen bedeuten würde?
Das Audit kostet nichts, und Sie behalten den Plan samt Kosten und Risiken, ob Sie damit weitermachen oder nicht.
Kostenloses Automatisierungs-Audit buchen
Arun Andiselvam
LinkedInIch bin Gründer und habe fünf Marken aufgebaut. Die erste, ein SEO-Werkzeug, habe ich für einen sechsstelligen Betrag verkauft, und heute entwickle ich KI-Automatisierung für Unternehmen. Jede davon habe ich vom ersten Tag an aus eigener Kraft finanziert.